Analyse van ABN AMRO door Appwee
Wanneer ik mijn bankzaken tussendoor wil regelen, wil ik vooral snel zien wat er speelt en daarna zonder omwegen verder kunnen. De ABN AMRO app is bedoeld voor dat dagelijkse gebruik: je opent de app om je geldzaken op je telefoon te bekijken en te regelen, in plaats van voor elke handeling naar een computer te gaan. Mijn indruk is dat hij het meest waardevol is als mobiele aanvulling op je gewone bankroutine, niet als een los financieel overzicht dat voor iedereen werkt, ongeacht bij welke bank die zit.
Van een vraag over je saldo naar een afgeronde banktaak
Eerst bepalen wat je wilt regelen
Een praktische sessie begint meestal met een concrete aanleiding: ik wil controleren of een betaling is aangekomen, weten hoeveel ruimte er deze week overblijft of een banktaak afhandelen voordat ik iets koop. Dat klinkt eenvoudig, maar juist op zulke momenten is een bankapp nuttig als hij de stap tussen vraag en antwoord klein houdt. De app van ABN AMRO is een financiële app van ABN AMRO Bank N.V.; de naam maakt meteen duidelijk voor wie de ervaring in de eerste plaats bedoeld is.
De korte omschrijving in de appwinkel zegt weinig over hoe je hem in het dagelijks leven gebruikt. Mijn advies is daarom om hem te beoordelen op je eigen bankroutine: ben je klant en wil je onderweg toegang tot je bankzaken, dan past het doel goed. Zoek je een neutraal huishoudboekje dat rekeningen van allerlei banken samenbrengt, dan is dit niet vanzelfsprekend de juiste keuze. Een bankapp en een onafhankelijke budgetapp lossen namelijk verschillende problemen op.
Inloggen en eerst overzicht krijgen
Na het openen wil je doorgaans niet uitgebreid door menu’s bladeren; je wilt eerst zien waar je staat en van daaruit kiezen wat nodig is. Die volgorde is een sterk uitgangspunt voor mobiel bankieren. Ik zou de app vooral gebruiken als startpunt voor korte controles: even kijken voordat je afrekent, een transactie nalopen of je bankzaken oppakken terwijl je niet achter je computer zit. Dat is handiger dan wachten tot je thuis bent, maar vraagt ook dat je telefoon en de manier waarop je toegang krijgt goed bij je passen.
Een nuttige gewoonte is om een controle meteen af te ronden. Als ik bijvoorbeeld een onbekende of onverwachte betaling zie, noteer ik niet alleen dat er iets opvalt, maar bekijk ik direct de betreffende transactie en bepaal ik wat mijn volgende stap is. Zo voorkom je dat een bankapp een plek wordt waar je alleen even kijkt en vervolgens vergeet waarom je hem opende. De app is geen vervanging voor aandachtig je administratie bijhouden, maar kan wel de drempel verlagen om die administratie vaker te controleren.
Van inzicht naar de handeling zelf
Als je hebt vastgesteld wat er aan de hand is, volgt de eigenlijke banktaak. Mijn voorkeur bij financiële apps is om daarvoor niet te multitasken: eerst de juiste informatie lezen, daarna pas een handeling bevestigen. Dat is extra belangrijk wanneer je onderweg bent, een melding tussendoor krijgt of haast hebt. Een telefoon maakt bankzaken toegankelijk, maar een klein scherm maakt het ook makkelijker om te snel door te tikken. Neem dus even de tijd om bedragen en ontvanger te controleren voordat je iets definitief maakt.
Voor een alledaagse situatie werkt die aanpak goed: ik wil na een boodschap controleren of mijn uitgaven nog aansluiten bij mijn planning. Ik open de app, kijk naar de relevante bankinformatie en besluit of ik mijn plannen aanpas. De praktische winst zit niet in een spectaculaire financiële analyse, maar in het feit dat ik de controle kan uitvoeren op het moment dat de vraag ontstaat. Wie juist uitgebreid wil vergelijken, rekenen of een complete maandbegroting wil opbouwen, zal waarschijnlijk daarnaast een spreadsheet of gespecialiseerde budgetapp nodig hebben.
Waar de overdracht naar andere diensten begint
Mobiel bankieren eindigt niet altijd binnen één app. Een aankoop kan beginnen bij een winkel, een betaalverzoek kan via een bericht binnenkomen en je eigen administratie kan in een ander programma staan. In zulke gevallen is de bankapp één schakel: je verplaatst je aandacht van de oorspronkelijke dienst naar je bankzaken en daarna weer terug. Dat is een normale, maar soms onderbroken workflow. Als je vanuit een gesprek of webpagina wisselt, controleer dan zorgvuldig of je de juiste betaling of transactie voor je hebt voordat je verdergaat.
Hier zit ook een belangrijk verschil met een algemene betaal- of budgetapp. Een losse betaaloplossing kan prettig zijn voor één specifieke betaling of voor het verdelen van kosten, terwijl de app van je bank meer voor de relatie met die bank bedoeld is. Een externe budgetapp kan op haar beurt meerdere rekeningen in één overzicht proberen te zetten, maar voegt dan een aparte dienst toe aan je financiële routine. Ik zou niet zomaar twee apps voor hetzelfde doel gebruiken: kies per taak de plek waar je gegevens het makkelijkst en betrouwbaarst kunt controleren.
Een realistisch voorbeeld: de rekening na een afspraak
Stel dat ik na een lunch met vrienden mijn bankzaken wil nalopen. Ik open de app wanneer ik weer rustig zit, controleer de relevante beweging en bepaal of ik nog iets moet regelen. Als de betaling al is verwerkt, kan ik de controle afsluiten; als ik nog iets moet doen, maak ik eerst duidelijk wat die volgende stap is en let ik bij de uitvoering op de juiste gegevens. Het voordeel van de mobiele aanpak is dat ik dit niet hoef uit te stellen tot mijn volgende computersessie.
De keerzijde is dat een snelle controle gemakkelijk verandert in onrustig heen en weer schakelen. Als een transactie niet meteen herkenbaar is, kan ik beter rustig de context nalopen dan op basis van een korte omschrijving een conclusie trekken. Ook is de bankapp niet het ideale middel om met vrienden bij te houden wie wat verschuldigd is, tenzij de beschikbare bankfuncties precies passen bij die situatie. Voor gezamenlijke uitgaven kan een aparte gedeelde notitie of budgettool overzichtelijker zijn; de bankapp blijft dan de plek om je eigen rekening te controleren.
Galerij
Welke gebruikers er het meest aan hebben
Ik zie de meeste waarde voor mensen die bij ABN AMRO bankieren en hun financiële zaken graag vanaf hun telefoon controleren. Dat geldt bijvoorbeeld voor iemand die regelmatig onderweg is, liever korte controles verspreid over de dag doet of niet voor elke eenvoudige banktaak een computer wil gebruiken. De app is gratis te downloaden en heeft PEGI 3 als leeftijdsclassificatie. Die aanduiding vertelt iets over de inhoudsclassificatie, maar is geen reden om je bankgegevens of telefoon zonder passende beveiliging te laten gebruiken.
Ben je geen klant van ABN AMRO, dan is deze app waarschijnlijk geen goede keuze als je primaire bankapp. Voor een breed overzicht van geld bij meerdere banken kun je beter eerst kijken naar een oplossing die expliciet bij dat doel aansluit, of naar je eigen bankapp naast een apart huishoudboekje. Ook wie bankzaken principieel liever op een computer doet, hoeft niet alleen vanwege het bestaan van een mobiele app zijn routine te veranderen. De beste keuze is de aanpak die je daadwerkelijk consequent gebruikt.
Bekendheid, verwachtingen en kleine drempels
De app is al lange tijd beschikbaar: hij verscheen op 14 december 2010 en staat nu op versie 13.32. Dat zegt op zichzelf niet hoe iedere gebruiker de nieuwste versie zal ervaren, maar het maakt wel duidelijk dat het om een gevestigde mobiele bankapp gaat en niet om een tijdelijke nieuwkomer. In de appwinkel heeft hij gemiddeld 4,5 sterren uit ongeveer 254.000 beoordelingen; daarnaast zijn er rond de 34.000 geschreven recensies en is hij meer dan 5 miljoen keer geïnstalleerd. Zulke aantallen geven een indruk van het bereik, maar voorspellen niet of de app bij jouw toestel, bankrelatie en gewoonten aansluit.
Een concrete eerste controle vóór installatie is de systeemvereiste: de app vraagt minimaal iOS- of Android-versie 12. Op een ouder toestel kan dat dus de eerste hobbel zijn. Ook blijft mobiel bankieren afhankelijk van de praktische omstandigheden waarin je werkt: een lege batterij, een telefoon die je niet bij je hebt of een onrustige omgeving maakt een mobiel bankmoment minder handig. Ik zou belangrijke financiële beslissingen daarom niet baseren op een vluchtige blik terwijl ik afgeleid ben. De telefoon is een toegankelijke ingang, geen garantie dat elk moment geschikt is om iets te bevestigen.
Wat ik eerst zou uitproberen
Na installatie zou ik beginnen met drie eenvoudige routines: de app openen om mijn bankzaken te controleren, een recente betaling terugzoeken en nagaan hoe ik een gewone banktaak zorgvuldig afrond. Daarmee ontdek je snel of de schermindeling logisch voelt en of mobiel werken bij je past, zonder meteen je hele financiële administratie om te gooien. Ik zou ook bewust letten op momenten waarop ik de app moet verlaten, bijvoorbeeld om informatie uit een bericht of andere administratie erbij te halen. Dat laat zien waar jouw eigen workflow soepel loopt en waar extra controle nodig is.
Een tweede nuttige tip is om een vast moment te kiezen voor een iets grondiger controle, naast korte controles wanneer er iets speelt. De app maakt het makkelijk om tussendoor te kijken, maar een reeks losse blikken is niet hetzelfde als overzicht. Door bijvoorbeeld na een drukke dag rustig je transacties na te lopen, kun je beter beoordelen of iets aandacht vraagt. Gebruik de mobiele app als hulpmiddel om eerder te reageren, niet als reden om je administratie alleen nog vluchtig te bekijken.
Wanneer een andere aanpak verstandiger is
Er zijn situaties waarin ik voor een alternatief zou kiezen. Voor budgetteren over meerdere banken is een aparte oplossing vaak logischer dan verwachten dat één bankapp alles samenbrengt. Voor ingewikkelde administratie kan een computer met een groter scherm fijner zijn, omdat je informatie naast elkaar kunt houden. En als je financiële zaken liever niet op een telefoon doet, levert de mobiele toegang weinig op: gemak heeft pas waarde als de manier van werken bij jou past.
Ook bij betalingen die vanuit een ander kanaal beginnen, is oplettendheid belangrijker dan snelheid. Schakel niet gedachteloos tussen een bericht, een winkel en je bankapp. Controleer wat je precies wilt doen en ga pas verder wanneer de gegevens kloppen. Dat is geen tekortkoming die alleen bij deze app hoort, maar wel een wezenlijk onderdeel van mobiel bankieren: de overdracht tussen apps vraagt van jou een extra moment van aandacht.
Mijn oordeel na de dagelijkse afweging
Voor bestaande klanten die hun bankzaken graag mobiel regelen, is de ABN AMRO app een logische plek om controles en gewone bankhandelingen in hun dag in te passen. De grootste winst is praktisch: je kunt reageren wanneer een financiële vraag opkomt, in plaats van alles uit te stellen. Het belangrijkste voorbehoud is dat een bankapp niet automatisch een volledig huishoudboekje, een gedeelde uitgavenplanner of de beste omgeving voor uitgebreid administratief werk is.
Ik zou hem aanraden aan iemand die klant is bij ABN AMRO, een geschikt toestel heeft en een betrouwbare mobiele routine wil opbouwen. Begin met eenvoudige controles, werk betalingen zonder haast af en gebruik een aanvullende tool alleen wanneer je echt functies nodig hebt die bij een andere taak horen. Zo blijft de app een bruikbare schakel in je financiële dag, zonder dat je meer van hem verwacht dan een bankapp kan waarmaken.
ABN AMRO Voor- en nadelen
- Saldo en recente transacties zijn snel te bekijken.
- Betalingen en overschrijvingen regelen via de app.
- Inloggen en betalingen bevestigen met biometrie.
- Rekeningen en spaarpotjes overzichtelijk beheren.
- Contact opnemen met de bank kan vanuit de app.
- Voor gebruik is een ABN AMRO-rekening nodig.
- Sommige functies vereisen een bijgewerkte appversie.
- De eerste registratie kan extra verificatiestappen vragen.
- Niet alle bankzaken zijn volledig via de app te regelen.
- Beschikbaarheid van functies kan verschillen per rekeningtype.
ABN AMRO Veelgestelde vragen
Wat is ABN AMRO en waarvoor kan ik de app gebruiken?
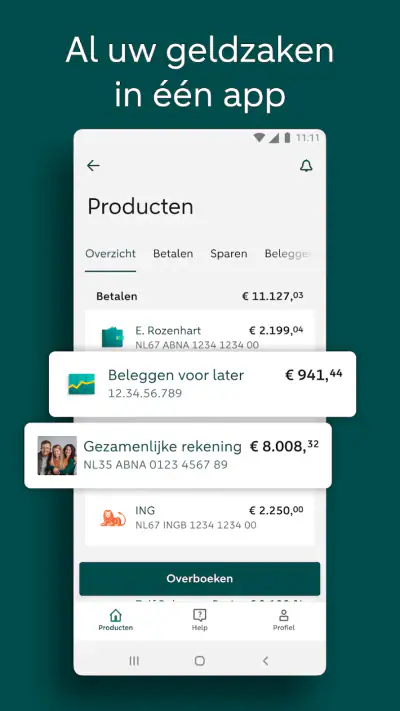
De ABN AMRO-app is de mobiele bankapp van ABN AMRO. Je kunt er onder meer je betaal- en spaarrekeningen bekijken, bij- en afschrijvingen controleren, geld overmaken en betaalverzoeken gebruiken. Ook kun je bepaalde bankzaken regelen zonder naar een kantoor te gaan. Welke functies beschikbaar zijn, kan afhangen van je rekening, je klantstatus en de versie van de app.
Hoe log ik in en wat heb ik nodig om de app te activeren?
Voor gebruik heb je doorgaans een ABN AMRO-rekening en je persoonlijke inloggegevens nodig. Het activeren gebeurt volgens de stappen in de app; mogelijk moet je daarbij je identiteit bevestigen en een toegangscode instellen. De app kan ook biometrische ontgrendeling ondersteunen op geschikte toestellen. Deel je toegangscode of beveiligingsgegevens nooit met anderen en volg bij problemen uitsluitend de instructies via de officiële ABN AMRO-kanalen.
Kan ik met de ABN AMRO-app geld overmaken en betalingen regelen?
Ja, de app biedt mogelijkheden om geld over te maken en je betaalactiviteiten te beheren. Je kunt bijvoorbeeld een betaling invoeren, rekeninggegevens controleren en beschikbare betaalfuncties gebruiken, afhankelijk van je rekening en instellingen. Controleer vóór bevestiging altijd zorgvuldig het bedrag en de naam of het rekeningnummer van de ontvanger. Limieten, extra controles of verwerkingstijden kunnen van toepassing zijn, vooral bij nieuwe ontvangers of afwijkende betalingen.
Is de ABN AMRO-app veilig om te gebruiken?
De app is bedoeld voor beveiligd bankieren en gebruikt beveiligingsmaatregelen zoals persoonlijke toegang en bevestiging van bepaalde handelingen. De veiligheid hangt ook af van hoe je je telefoon en gegevens beschermt. Gebruik een actuele versie van de app en van het besturingssysteem, stel een schermvergrendeling in en installeer de app alleen via een officiële appwinkel. Neem bij een verloren toestel of verdachte activiteit direct contact op met de bank.
Is de ABN AMRO-app gratis en op welke apparaten werkt hij?
De app zelf is doorgaans gratis te downloaden, maar voor mobiel internet kunnen de tarieven van je telecomprovider gelden. De beschikbaarheid van functies en compatibiliteit hangen af van je toestel, besturingssysteem en eventuele technische vereisten die ABN AMRO op dat moment hanteert. Controleer daarom de actuele informatie in de officiële App Store of Google Play voordat je downloadt. Je moet bovendien klant zijn om de bankfuncties volledig te gebruiken.

Downloaden